Implémentation de NimbaPay - les enseignements de la Guinée

La 32e convention de la communauté Mojaloop s'est achevée le jeudi 1er octobre 2026.

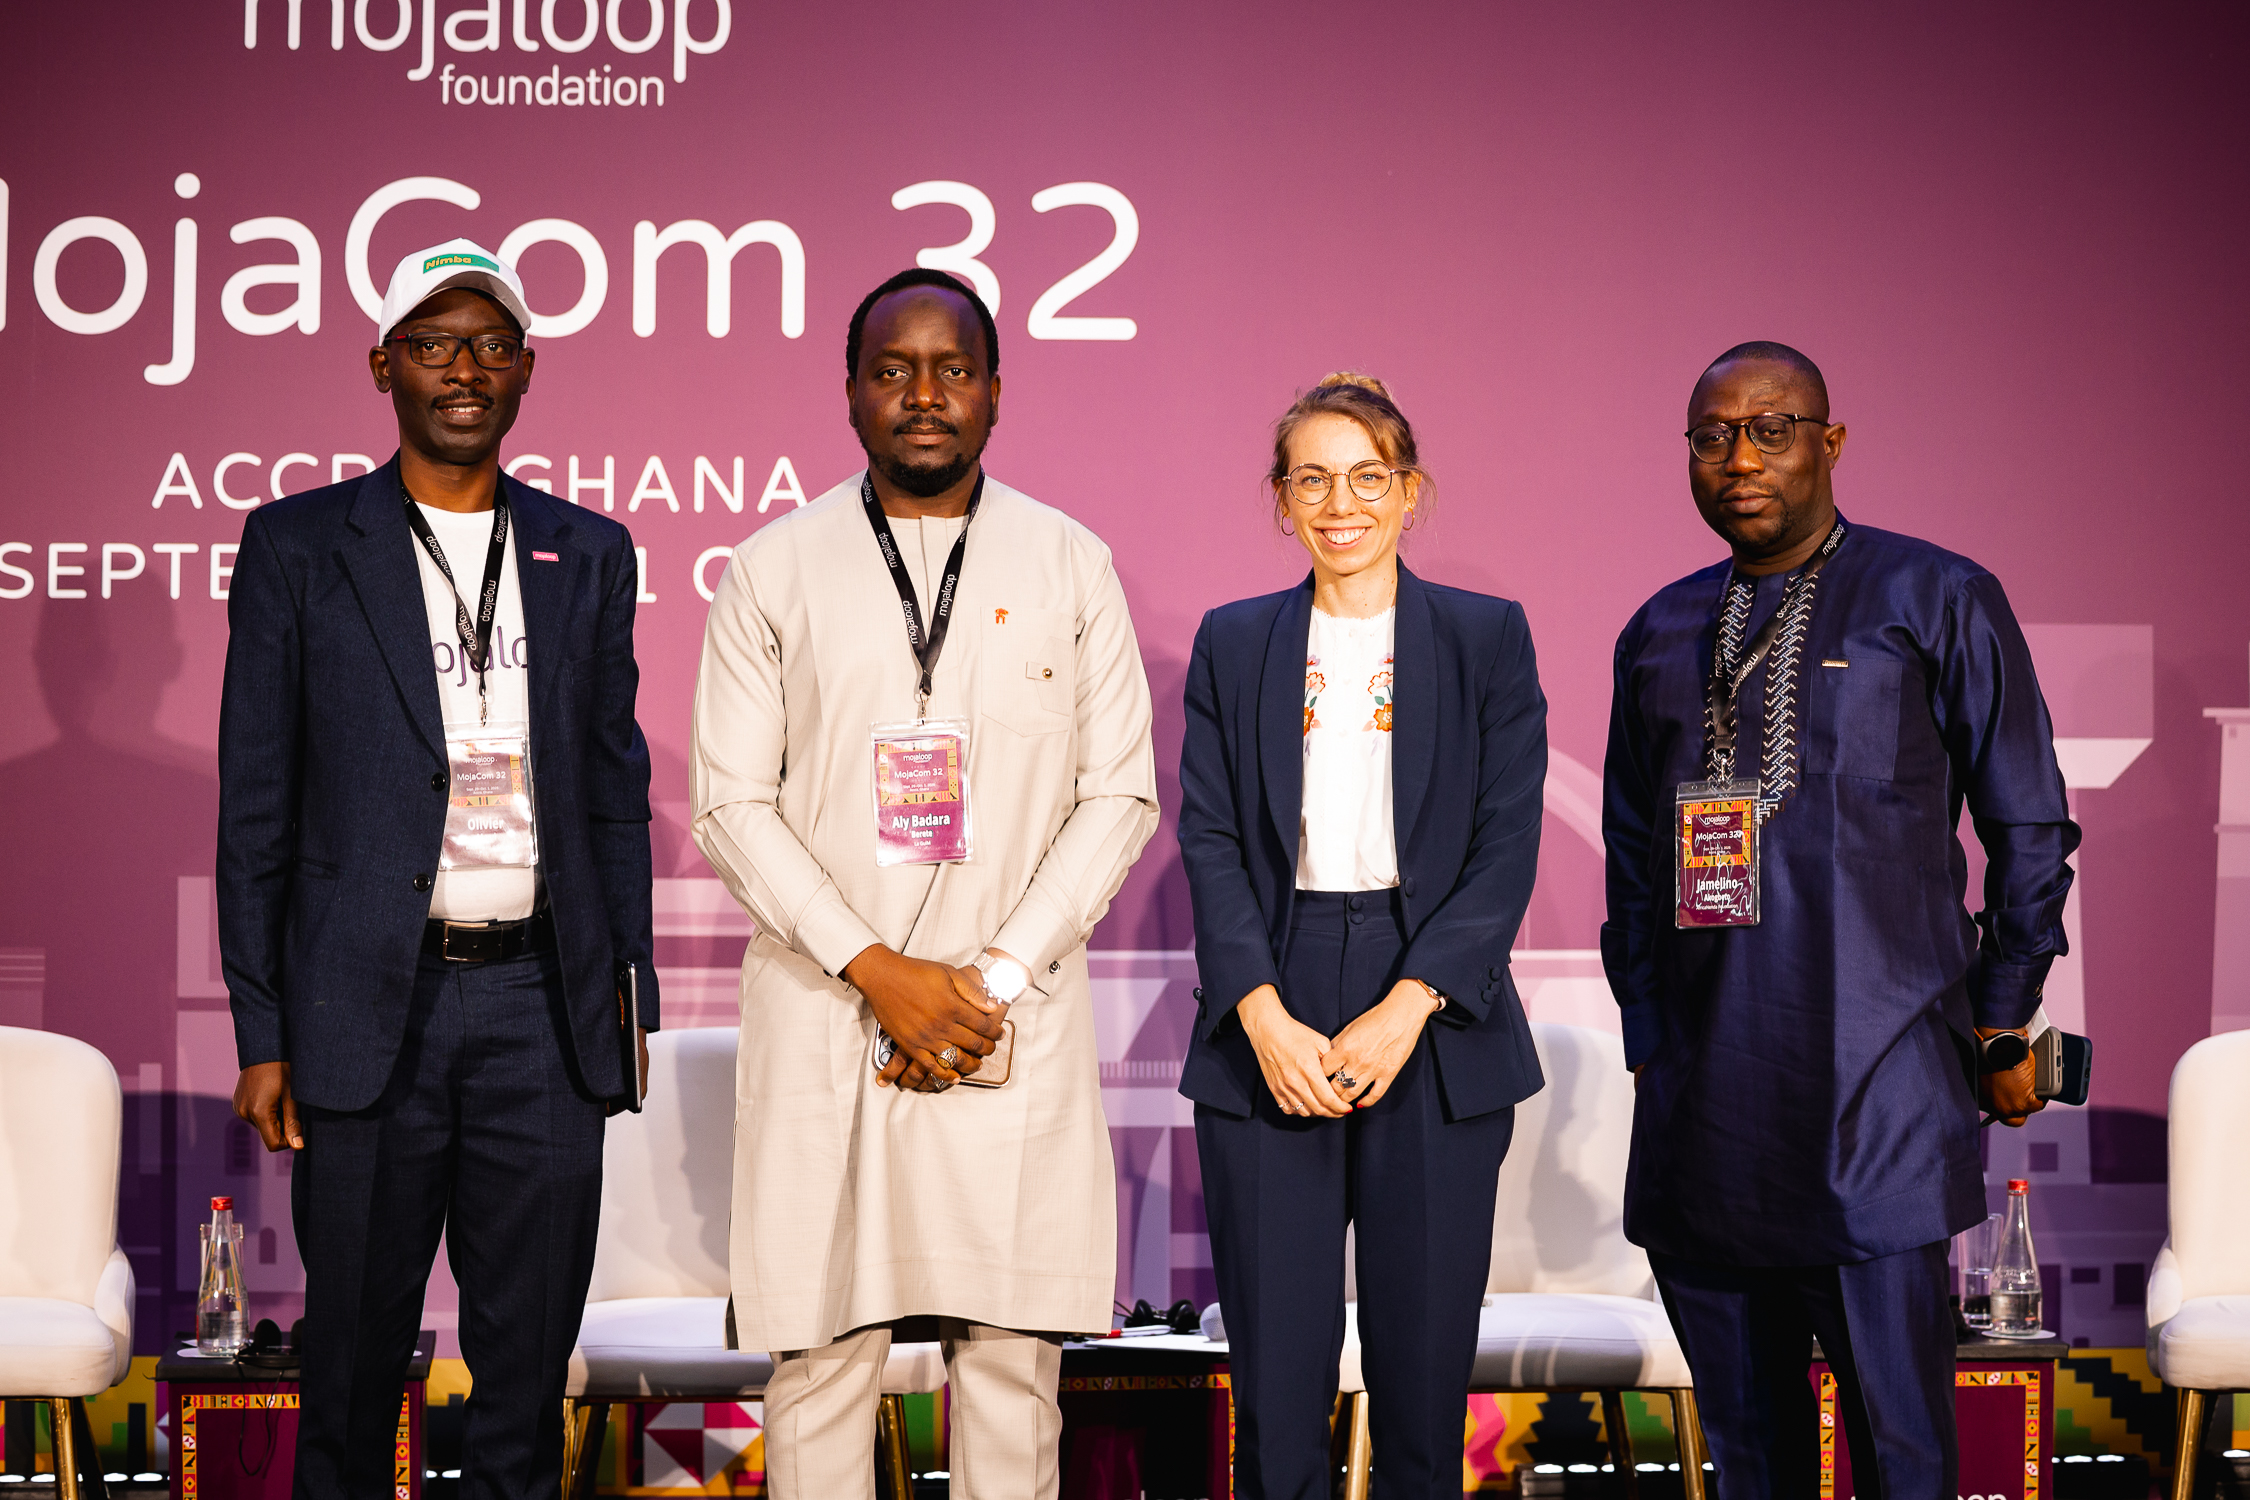
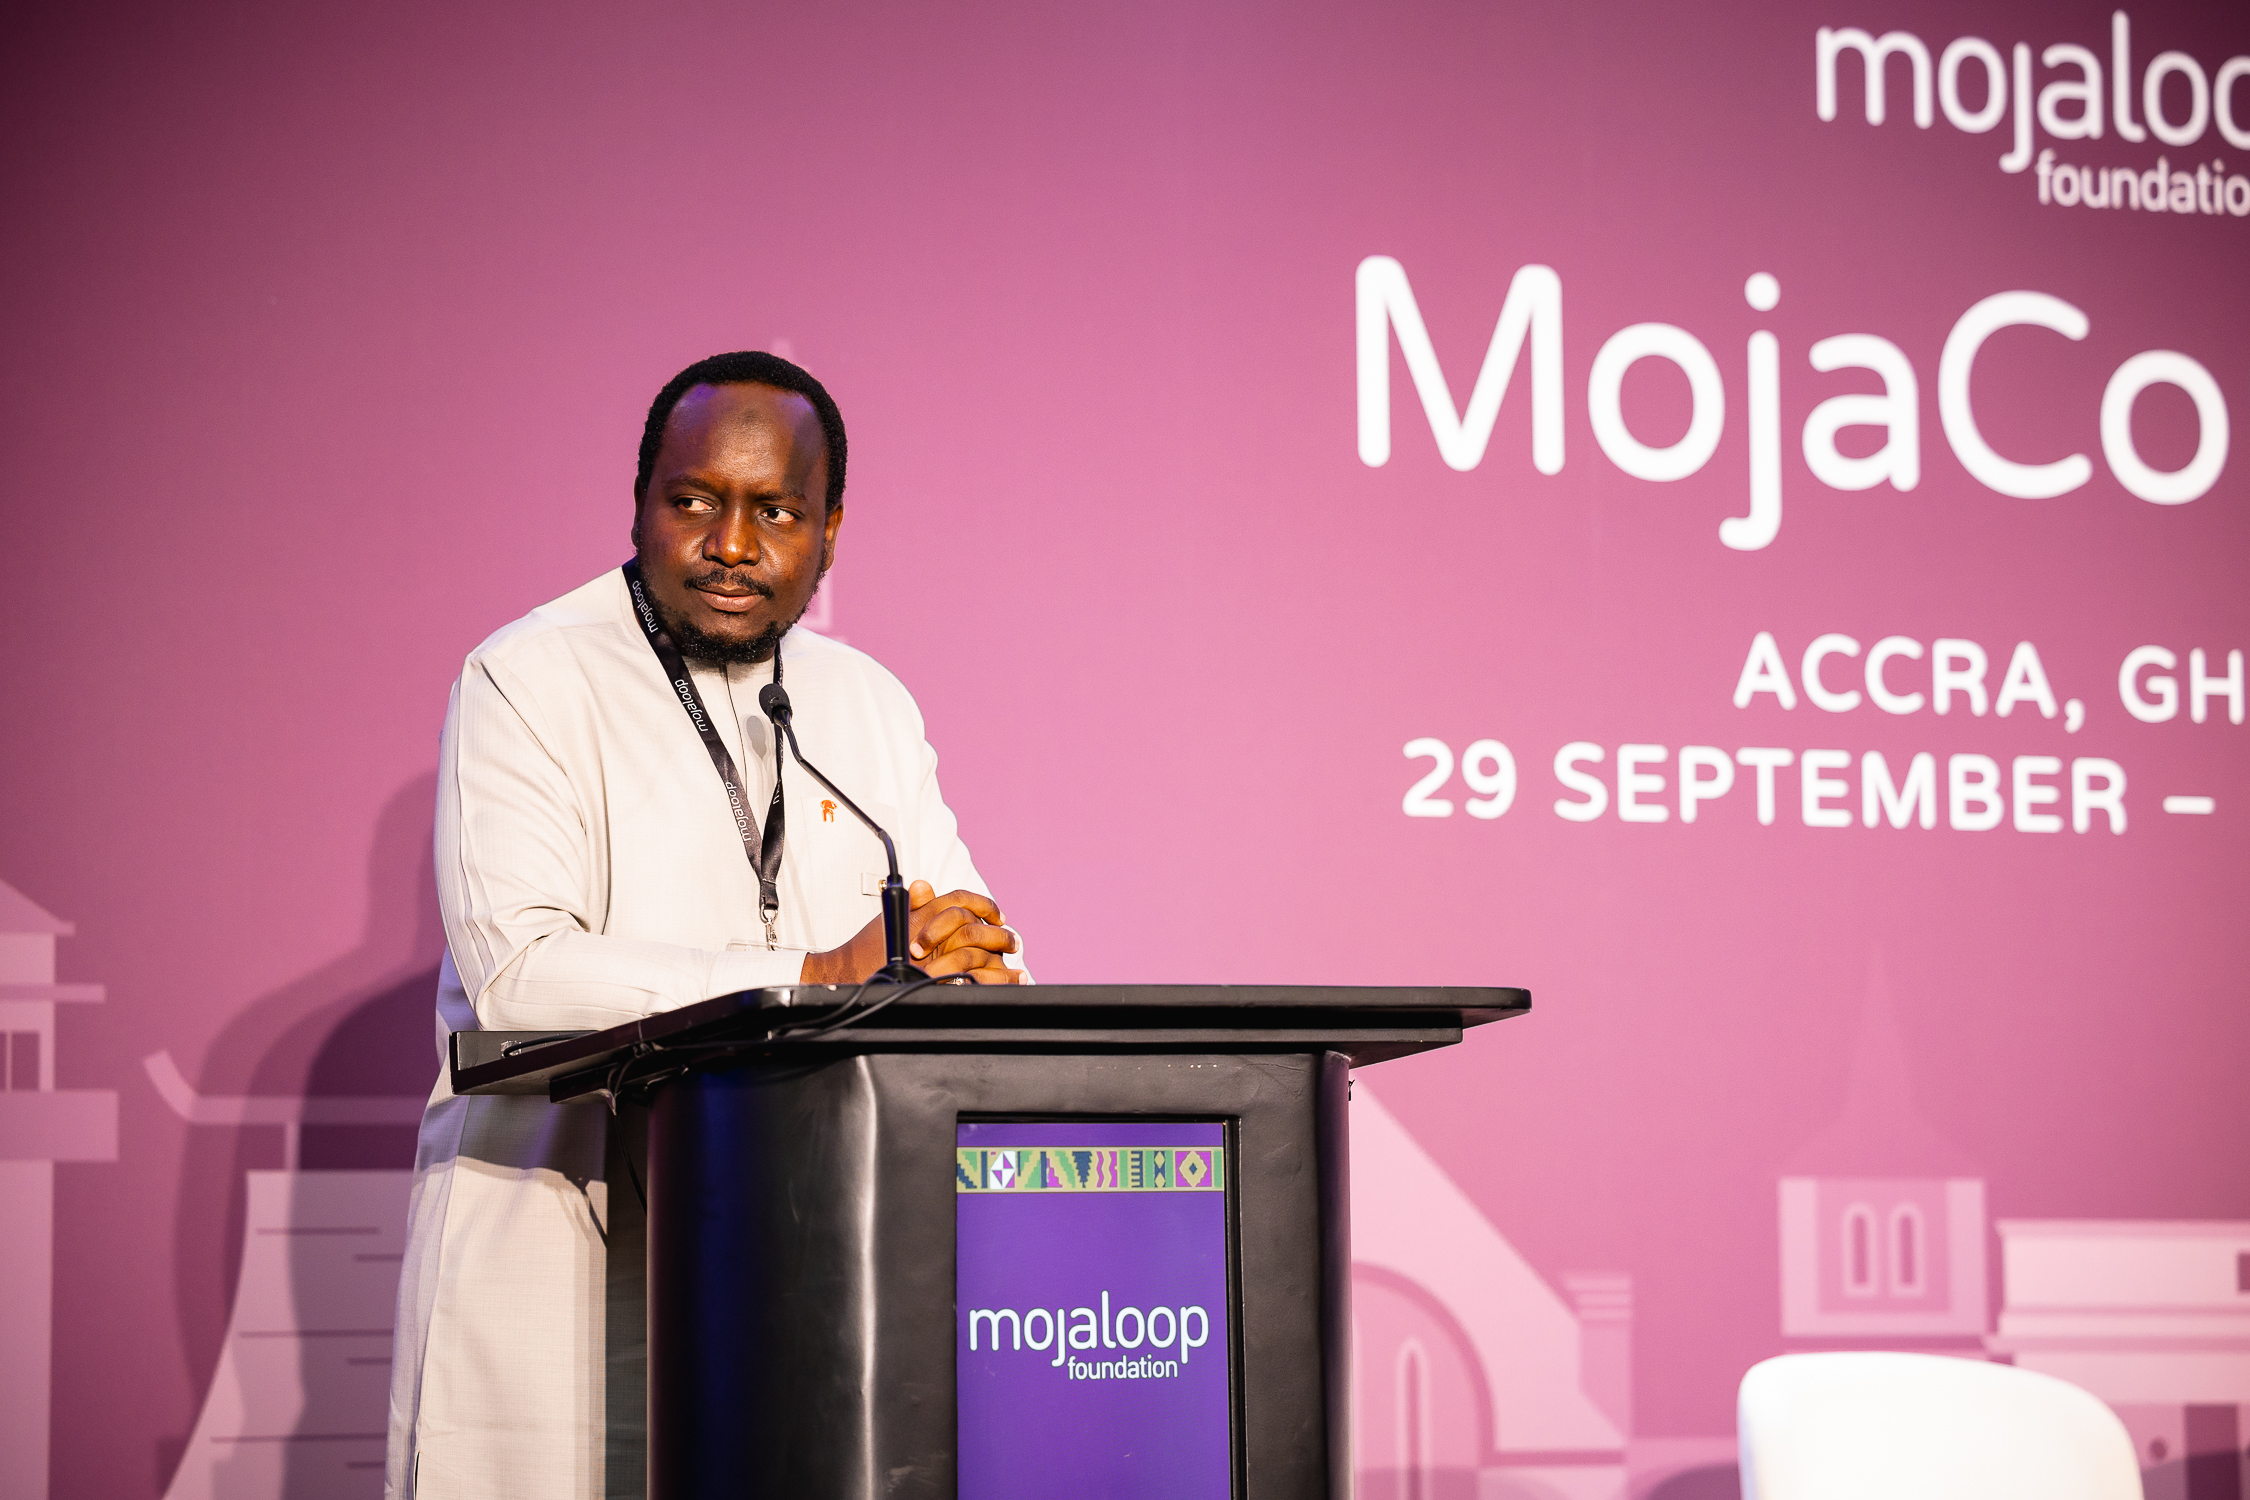
Le panel d'ouverture de la troisième journée a été consacré à l'expérience guinéenne dans la mise en œuvre d'un système de paiement instantané. M. Aly Badara BERETE, Directeur général de la Guinéenne de Monétique (GuiM), y a partagé les enseignements du cas guinéen aux côtés de M. Jamelino AKOGBETO, Directeur régional Afrique de l'Ouest et Afrique centrale d'AfricaNenda, et de Mme Julie GUETTA, Managing Director de ThitsaWorks. 

M. Olivier MANZI, Senior Manager, Adopter engagement & Advocacy director de Mojaloop a assuré la modération du panel.

Les panélistes en ont retenu trois enseignements principaux :

  • l'implication précoce et soutenue de la Banque Centrale de la République de Guinée (BCRG), qui a rapidement saisi les enjeux;
     
  • l'engagement de l'ensemble des parties prenantes;
     
  • la prise en compte des usages dès la phase d'implémentation technique.

Le soutien des autorités monétaires
Tout projet de déploiement de système de paiement instantané doit pouvoir compter sur l'appui des autorités monétaires. En Guinée, ce soutien est venu très tôt de la BCRG, sous le leadership et avec l'implication personnelle de son gouverneur, Dr Karamo KABA, qui a donné des orientations claires aux équipes de la Guinéenne de Monétique et au comité de pilotage de NimbaPay.

L'engagement des parties prenantes
C'est l'autre condition indispensable à la réussite d'un système de paiement instantané et inclusif. Dès le début du projet guinéen et sous la conduite de Elhadj Mohamed Lamine CONTE, premier vice-gouverneur de la BCRG, président du conseil d'administration de la GuiM et président du comité de pilotage de NimbaPay, les parties prenantes ont été consultées afin d'obtenir un alignement préalable, avant même la mise en place de la gouvernance du projet et la création des groupes de travail chargés de la conception technique.

Penser l'adoption en même temps que la technique
Enfin, la réussite d'un tel projet suppose de concevoir l'adoption parallèlement à l'implémentation technique. Dans le cas guinéen, ce sont les usages qui ont inspiré les spécifications techniques. Par exemple, le canal USSD a été déployé en complément de l'application mobile afin de rendre le service accessible aux utilisateurs de téléphones basiques (populations rurales, bas revenus).

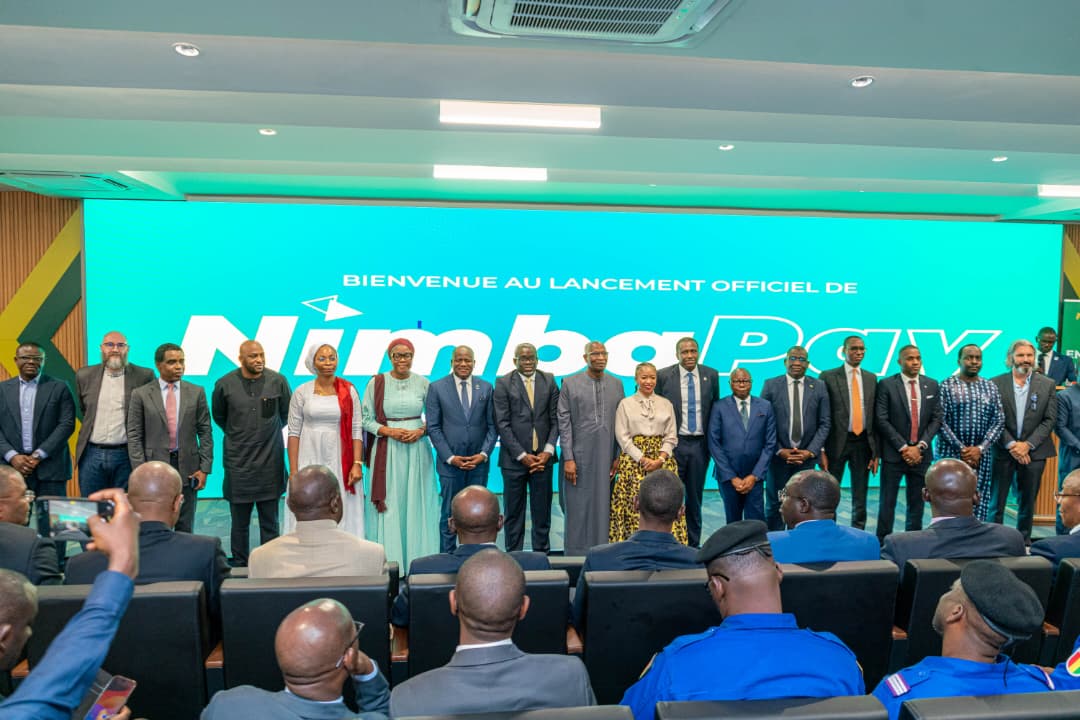
Pour rappel, NimbaPay, le Système de Paiement Instantané et Inclusif de la République de Guinée, a été mis en œuvre en seulement 127 jours ouvrés. Il a été lancé avec deux cas d'usage dès le départ (P2P et P2M) et sept institutions financières : trois banques, trois établissements de monnaie électronique et une institution de microfinance. Un record dans l'industrie des paiements !

Ce succès est le fruit du soutien des autorités monétaires, de l'engagement des parties prenantes, d'une gestion de projet rigoureuse et d'une compréhension fine des enjeux, le tout dûment orchestré.

NimbaPay est opéré par la Guinéenne de Monétique, le switch national de paiement de la République de Guinée.
Notre localisation
Notre Newsletter

Enregistrer votre E-mail pour recevoir nos denières informations.

FAQ

• Qu’est-ce que la Guinéenne de Monétique ? La Guinéenne de Monétique (GuiM) Groupement d’Intérêt Économique (GIE) avec Conseil d’Administration qui réunit la Banque Centrale de la République de Guinée, les banques commerciales, la Société Monétique de Guinée, les institutions de microfinance ainsi que les établissements de monnaies électroniques.
• Quand a-t-elle été créée ? La Guinéenne de Monétique a été créée en 2016 et a officiellement lancé ses opérations le 15 janvier 2025.
• Pourquoi a-t-elle été mise en place ? La Guinéenne de Monétique a été créée pour offrir aux institutions financières et prestataires de service de paiement opérant en République de Guinée une infrastructure souveraine, sécurisée, simple, abordable et efficace. Elle vise à moderniser le système national de paiement, garantir l’interopérabilité et promouvoir l’inclusion financière.
• Quels sont les organes de direction de la Guinéenne de Monétique ? - La Guinéenne de Monétique repose sur les organes de gouvernance suivants : - Une Assemblée générale des actionnaires (organe suprême de décision) - Un Conseil d’administration - Une Direction générale qui pilote les opérations quotidiennes.
• Est-ce une entité publique ou privée ? C’est une entité privée créée sous forme d’un groupement d'intérêt économique (GIE) conformément à l’Acte uniforme relatif au Droit des sociétés commerciales et du groupement d’intérêt économique de l’OHADA, ouvert à toutes les institutions financières agréées par la Banque Centrale de la République de Guinée.
• Quelle est la mission principale de la Guinéenne de Monétique ?
- Créer un écosystème de paiement électronique et digital efficace, sécurisé et accessible à tous ;
- Assurer l’interopérabilité entre tous les canaux et tous les acteurs de l'écosystème ;
- Fournir des services à forte valeur ajoutée ;
- Promouvoir l’inclusion financière;
- Garantir la souveraineté nationale sur les données transactionnelles.
• Quels sont ses mandats ?
1. Créer l’interopérabilité entre tous les canaux et tous les acteurs
2. Fournir des services et plateformes mutualisés
3. Développer un schéma directeur national de paiement (Scheme)
4. Garantir un service sécurisé, fiable et transparent
5. Promouvoir les paiements électroniques et l'inclusion financière
• Quels sont les services proposés par la Guinéenne de Monétique ? - Schéma directeur national de paiement (En cours de développement)
- Passerelle nationale de paiement (National Payment Gateway) (En cours de développement)
- Autres services et plateformes partagées (En cours de développement)
• Qu’est-ce que l’interopérabilité dans un réseau tel que le switch?
C’est la possibilité pour les usagers d’une institution financière donnée d’utiliser leur moyens de paiement carte ou application de paiement sur les équipements et/ou canaux services d’une autre institution membre, sans restriction et à des frais harmonisés.
• Qu’est-ce qu'un schéma directeur national de paiements (Scheme) ?
Un schéma directeur national de paiements (National scheme) est un ensemble de règles et d'infrastructures techniques définit par le Switch national qui permet l'acheminement, l'autorisation et le règlement sécurisés et efficaces des transactions de paiement électronique entre différentes institutions financières et différents prestataires de services de paiement.
• Qu’est-ce qu'une passerelle nationale de paiement (National Payment Gateway) ?
Une passerelle nationale de paiement est un système centralisé qui relie les institutions financières, les commerçants et les consommateurs afin de permettre des transactions de paiement électroniques sécurisées et fluides. Elle standardise et intègre divers modes de paiement, tels que les cartes et les portefeuilles numériques, permettant ainsi l'interopérabilité entre différentes institutions financières. Son objectif principal est de promouvoir les paiements sans espèces, de renforcer l’efficacité des transactions et de soutenir l'inclusion financière à l'échelle nationale.
• Quels services à valeur ajoutée sont proposés ?
- Personnalisation des cartes (En cours de développement)
- Reporting et suivi des transactions
- Surveillance en temps réel des opérations
- Assistance technique et certification pour les banques
• Combien de banques sont déjà connectées ?
À ce jour:
- 7 banques interopérables sur la partie monétique
- Quelle est l’ampleur du réseau ?
Plus de +500 terminaux (distributeurs automatiques de billets et terminaux de paiement électronique) sont accessibles sur tout le territoire guinéen.
• Qu’est-ce qui change pour un client de banque ?
- Retirer de l’argent dans un GAB d’une autre banque à moindre coût ;
- Payer avec une carte de sa banque chez n’importe quel commerçant du réseau ;
- Envoyer et recevoir des fonds instantanément entre institutions connectées.
• Quels sont les gains pour les clients ?
- Frais réduits sur les retraits interbancaires
- Plus d’options d’accès à leurs fonds
- Traitement plus rapide des réclamations
- Meilleure sécurité des transactions
• Et pour les commerçants?
- Plus grande acceptation des cartes et moyens de paiement
- Plus de contrainte d'accumulation de terminaux de différentes institutions
- Augmentation potentielle du volume des ventes
- Réduction des risques liés à la manipulation d’espèces
• Comment la Guinéenne de Monétique assure-t-elle la sécurité des paiements ?
- Gestion centralisée de la sécurité des paiements
- Utilisation de technologies de pointe : PKI, certificats numériques, cryptographie
- Surveillance et contrôle en continu des flux
• Pourquoi parle-t-on de souveraineté des données ?
Grâce à la Guinéenne de Monétique, toutes les transactions électroniques effectuées en Guinée sont désormais traitées et stockées localement, sans dépendance à un prestataire étranger. Cela renforce la confidentialité et le contrôle stratégique des données financières nationales.
• Comment cette initiative s’inscrit-elle dans l’inclusion financière ? En facilitant l’accès aux services financiers formels, en réduisant les coûts et en élargissant la couverture géographique, la Guinéenne de Monétique encourage l’utilisation des paiements digitaux, condition essentielle à l’intégration financière d’une plus grande partie de la population.

Nos participants