La GuiM au cœur de la qualité des paiements instantanés en Afrique

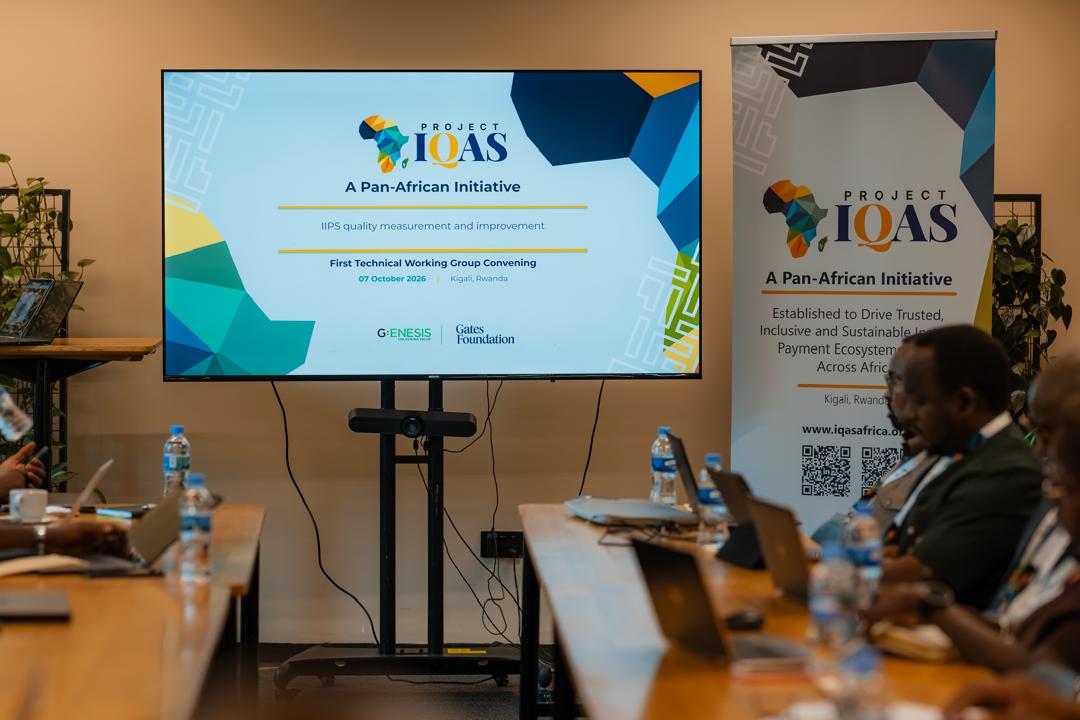
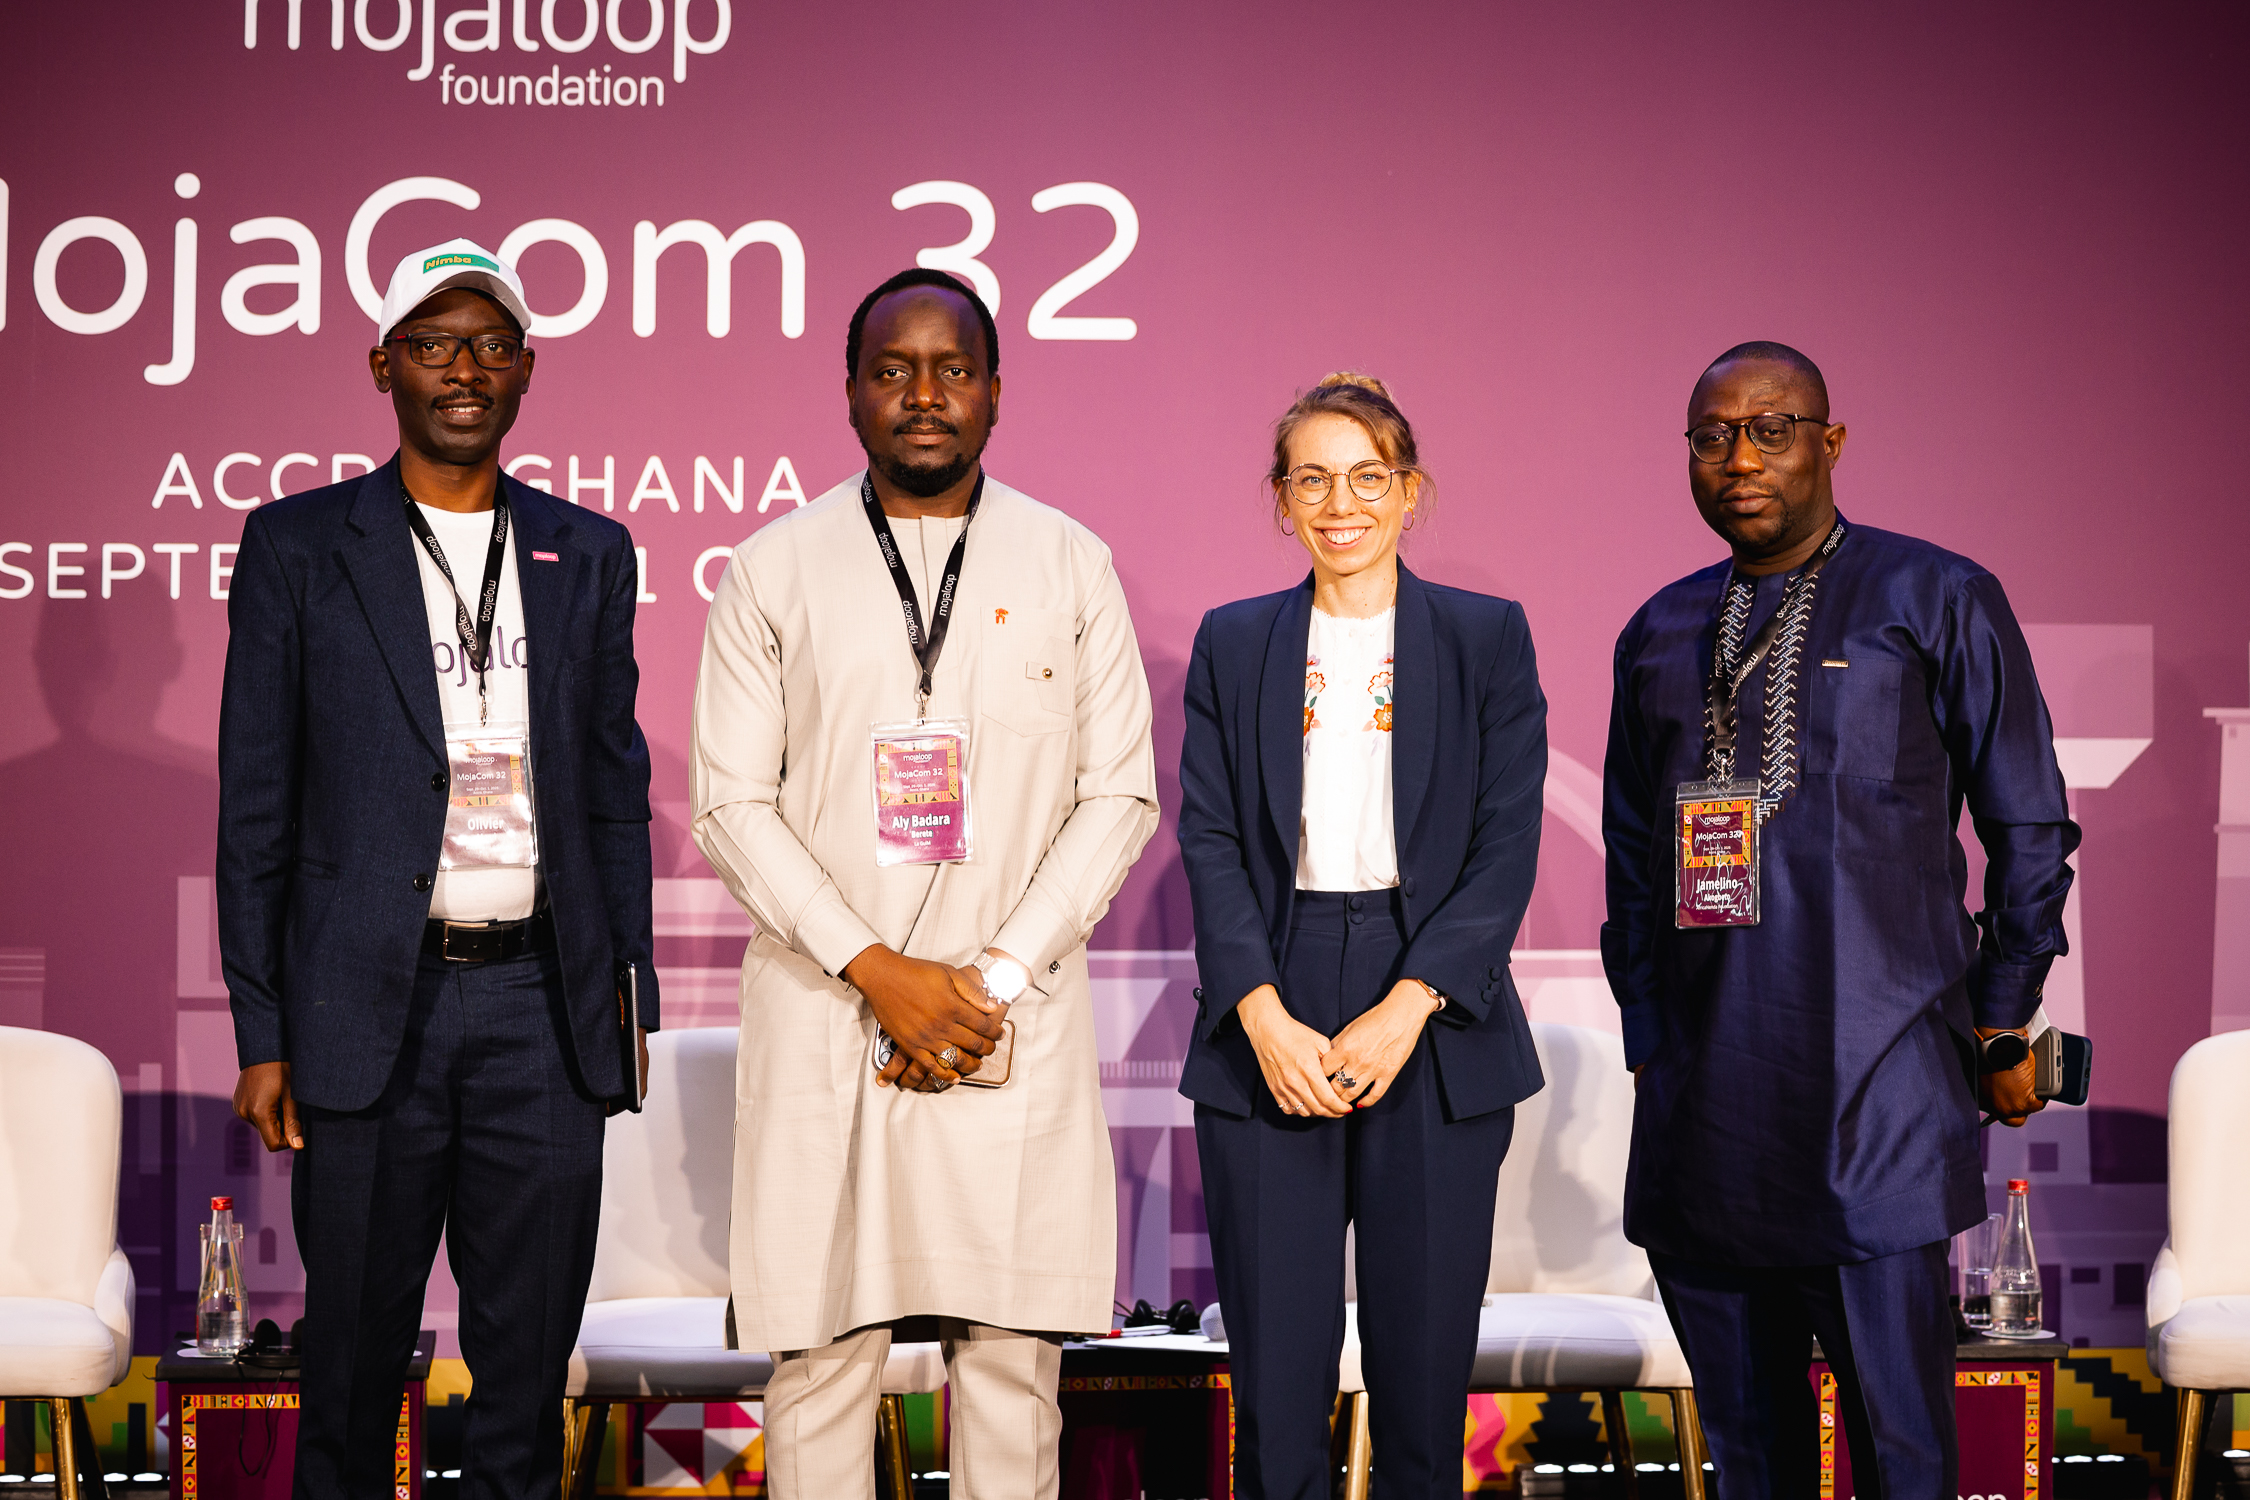
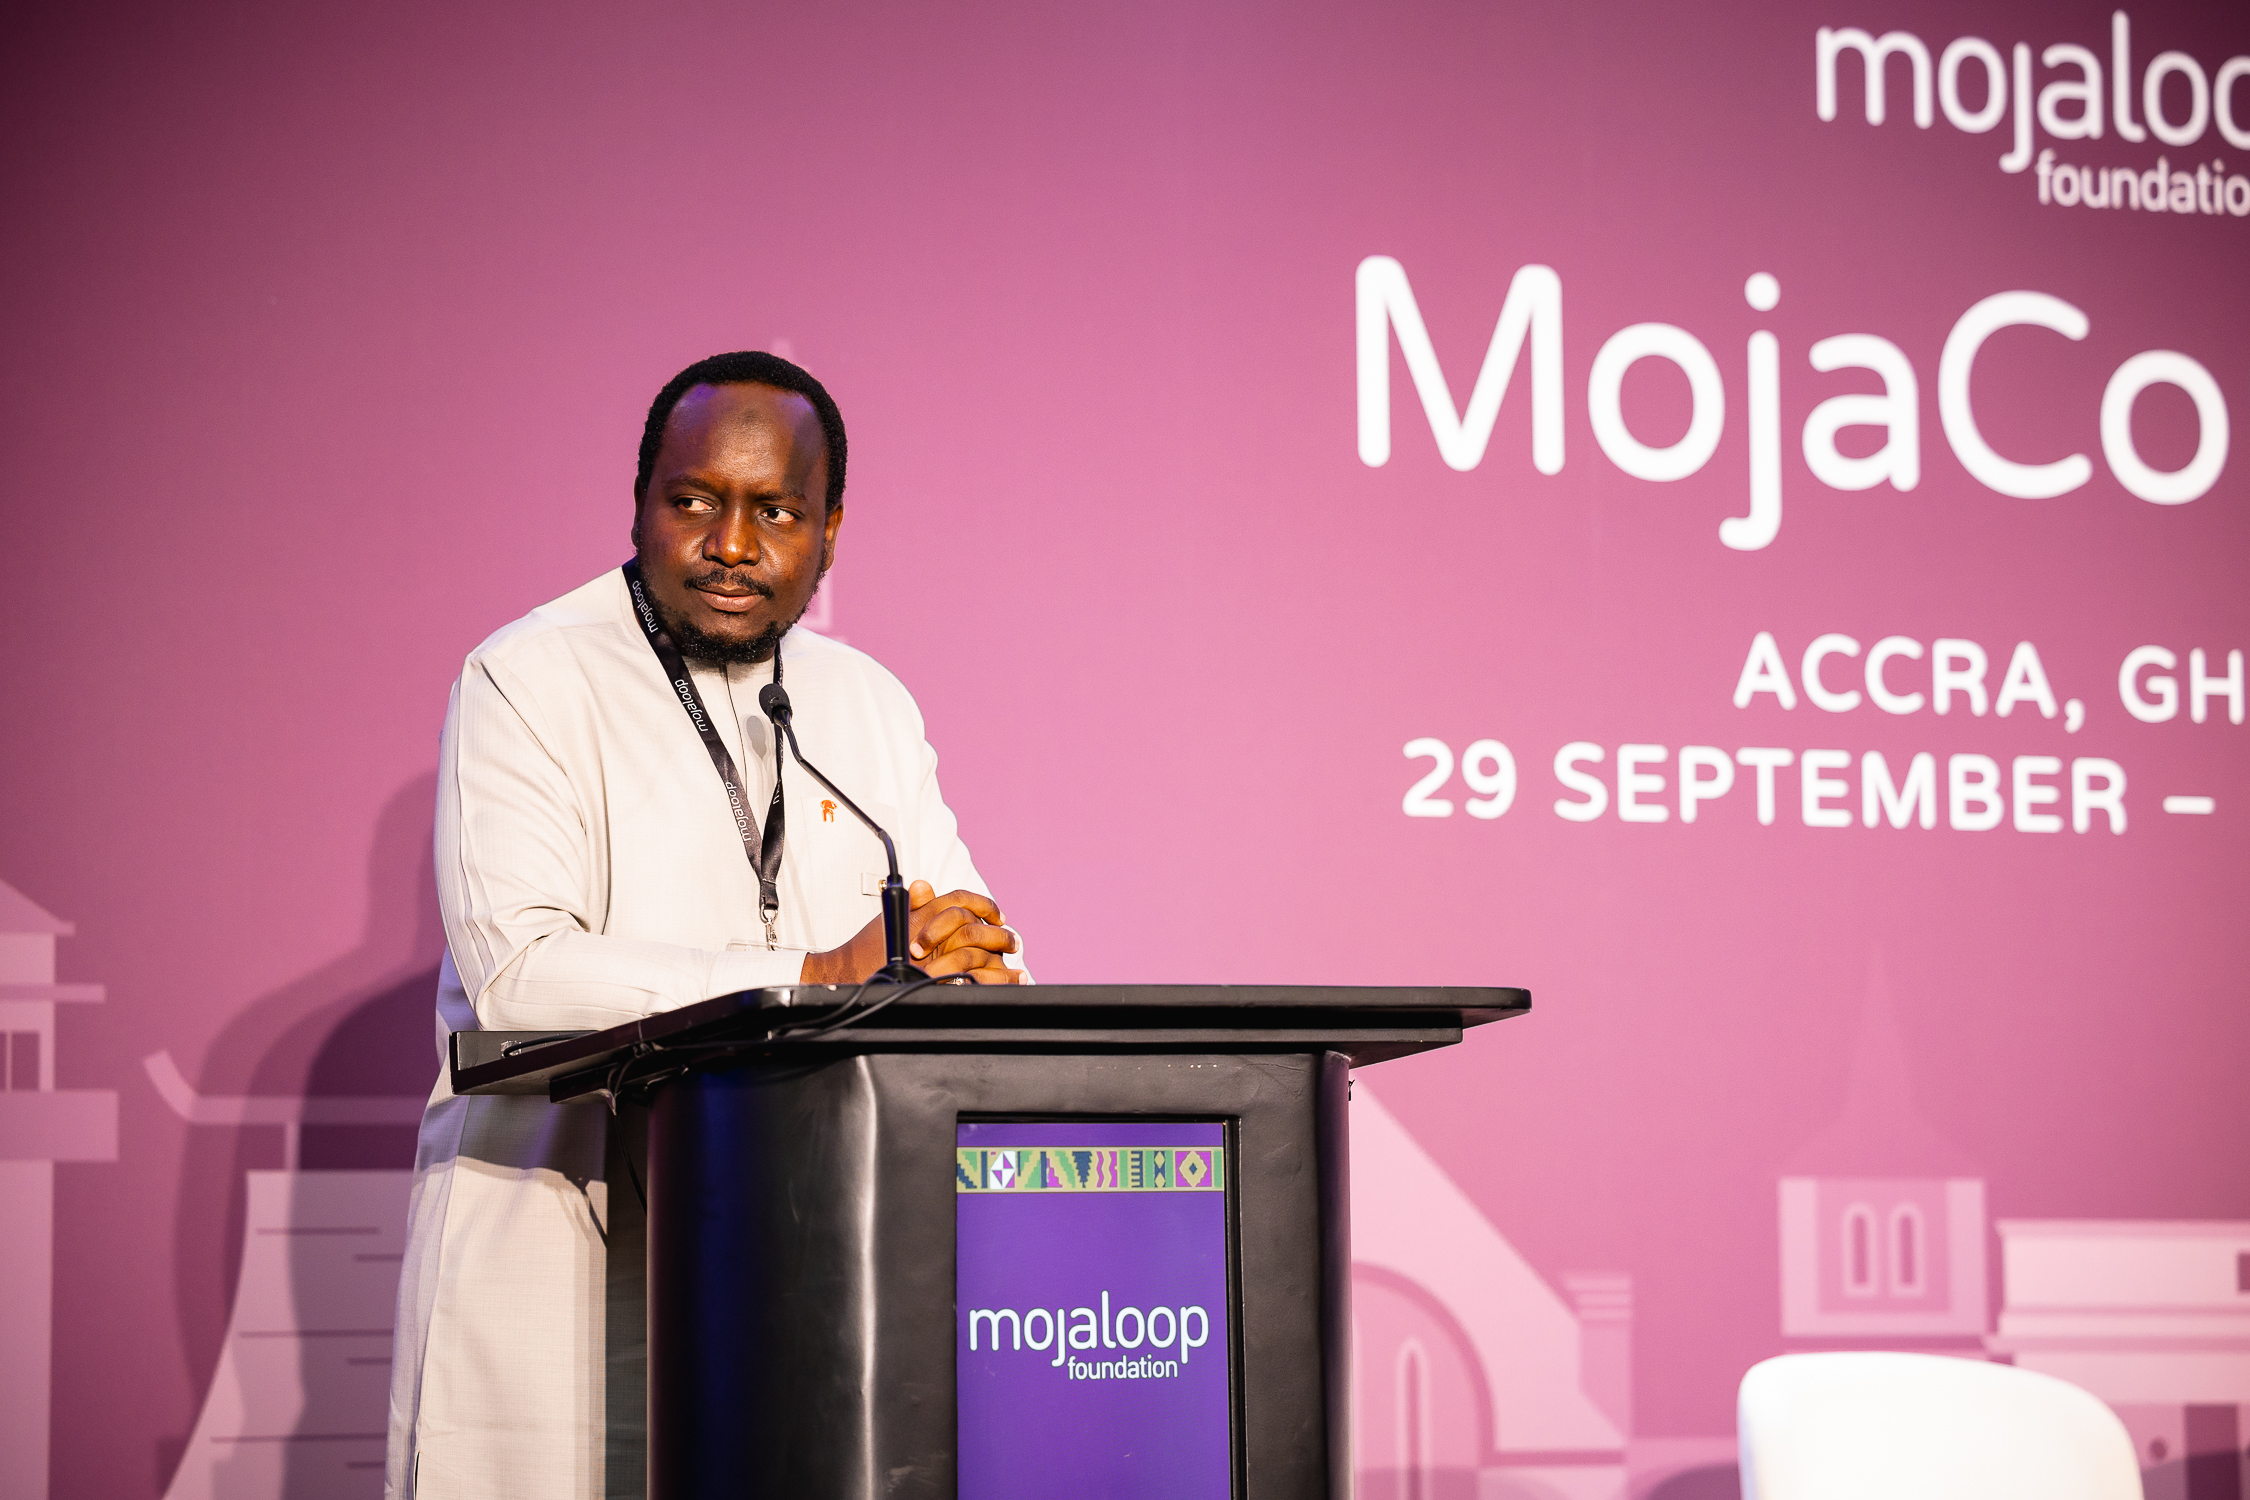
Les 6 et 7 octobre derniers, Kigali (Rwanda) a accueilli le premier atelier panafricain du projet IQAS. Une trentaine d'experts y étaient réunis, dont le Directeur général de la Guinéenne de Monétique (GuiM), M. Aly Badara BERETE. L'enjeu : rendre les paiements instantanés africains non seulement rapides, mais aussi fiables, performants et durables. La GuiM compte parmi les acteurs appelés à y contribuer.

Pendant longtemps, le défi des systèmes de paiement en Afrique était d'exister : relier banques, institutions de microfinance et opérateurs de mobile money, puis faire circuler l'argent en quelques secondes. Sur une grande partie du continent, cette étape est engagée.
Une autre question s'impose désormais : que vaut un paiement instantané s'il échoue ou inspire la méfiance ? Pour un commerçant, un transfert qui n'arrive pas, c'est une vente perdue ; pour un particulier, une raison de revenir aux espèces. Un système peut être techniquement disponible et rester peu utilisé si les usagers n'ont pas confiance. La qualité devient la condition de l'adoption, et c'est ce passage de l'infrastructure disponible à l'usage durable que le projet IQAS veut accélérer.

IQAS signifie Improving the Quality and Sustainability of Inclusive Instant Payment Ecosystems, soit « Améliorer la qualité et la durabilité des écosystèmes de paiement instantané inclusifs ».
Le projet est soutenu par la Fondation Gates et mis en œuvre notamment par Genesis Analytics, cabinet de conseil basé à Johannesburg. Il vise à développer des biens publics numériques qui renforcent la qualité, la confiance et la durabilité des paiements instantanés en Afrique (source).
Sa particularité : IQAS est porté par l'industrie. Ce sont les opérateurs et les régulateurs eux-mêmes qui définissent ce qu'est un système de qualité et comment le mesurer.

L'atelier a marqué le lancement officiel du groupe de travail technique. Il réunit opérateurs de switchs nationaux et régionaux, banques centrales, institutions financières, fintechs, opérateurs de mobile money et Banque mondiale.
La Guinéenne de Monétique y a été retenue pour son expérience éprouvée dans l'écosystème des paiements instantanés. Siéger dans ce groupe, c'est participer à l'élaboration des références qui serviront à évaluer les systèmes de tout le continent. La GuiM y apporte l'expérience de terrain d'un switch national et de l'exploitation de NimbaPay.

Aux côtés d'autres acteurs africains de premier plan, la GuiM contribuera à concevoir trois outils, mis à la disposition de tous en tant que biens publics numériques, c'est-à-dire librement accessibles et réutilisables :
1. Une boîte à outils d'évaluation et d'amélioration de la qualité, pour qu'un système identifie ses points faibles et sache comment progresser.
2. Un outil de mesure de l'efficacité de l'écosystème, qui apprécie le fonctionnement de l'ensemble au-delà d'un seul opérateur.
3. Un tableau de bord de suivi des performances en temps quasi réel, plutôt qu'à travers des bilans ponctuels.
Ce choix est un parti pris fort : un switch qui démarre pourra s'appuyer sur les mêmes références qu'un système déjà mature, sans avoir à financer des audits coûteux.

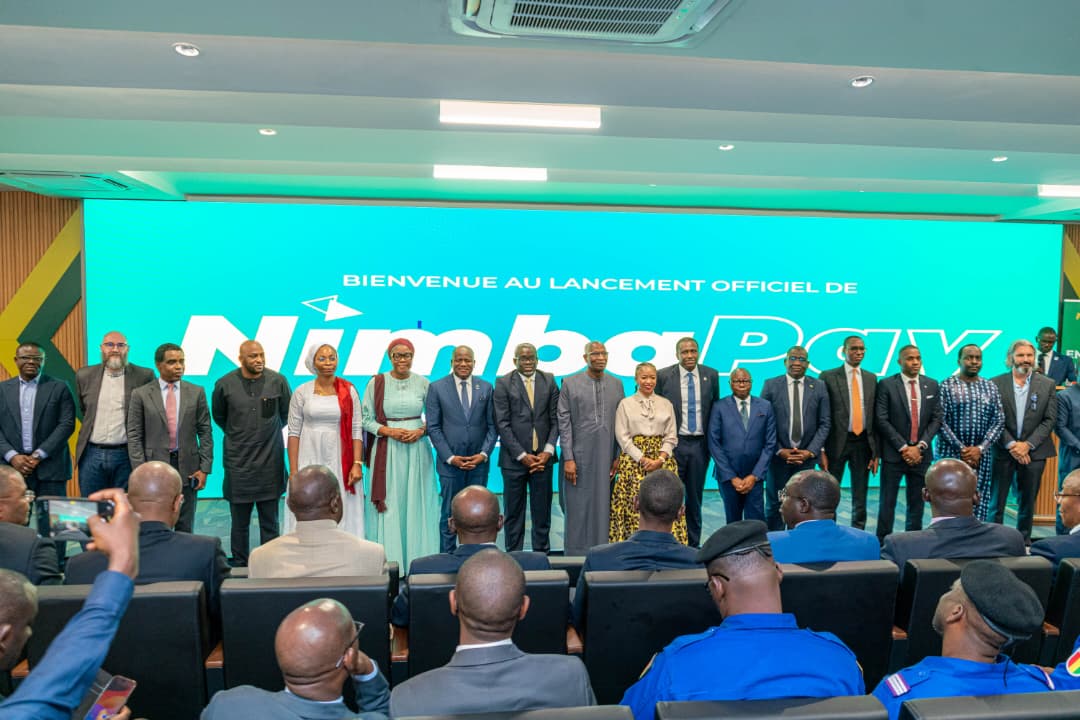
Switch national de paiement et opérateur de NimbaPay, le système de paiement instantané du pays, la GuiM donne à sa présence à Kigali une portée directe pour les usagers guinéens.
Elle traduit d'abord une volonté : offrir aux Guinéens des paiements instantanés toujours plus fiables, performants et dignes de confiance. En contribuant à définir les standards de qualité, la GuiM se place en position de les appliquer très tôt à NimbaPay.
Elle témoigne aussi de la reconnaissance acquise au sein de l'industrie des paiements. Être retenue parmi une trentaine d'experts, aux côtés de banques centrales et de la Banque mondiale, signale que l'expérience guinéenne compte dans le débat continental. Les enseignements de NimbaPay nourriront les outils communs, qui offriront en retour à la Guinée un cadre pour mesurer ses progrès.

Le groupe de travail technique se retrouvera les 25 et 26 novembre prochains pour poursuivre la conception des trois outils.
 

Notre localisation
Notre Newsletter

Enregistrer votre E-mail pour recevoir nos denières informations.

FAQ

• Qu’est-ce que la Guinéenne de Monétique ? La Guinéenne de Monétique (GuiM) Groupement d’Intérêt Économique (GIE) avec Conseil d’Administration qui réunit la Banque Centrale de la République de Guinée, les banques commerciales, la Société Monétique de Guinée, les institutions de microfinance ainsi que les établissements de monnaies électroniques.
• Quand a-t-elle été créée ? La Guinéenne de Monétique a été créée en 2016 et a officiellement lancé ses opérations le 15 janvier 2025.
• Pourquoi a-t-elle été mise en place ? La Guinéenne de Monétique a été créée pour offrir aux institutions financières et prestataires de service de paiement opérant en République de Guinée une infrastructure souveraine, sécurisée, simple, abordable et efficace. Elle vise à moderniser le système national de paiement, garantir l’interopérabilité et promouvoir l’inclusion financière.
• Quels sont les organes de direction de la Guinéenne de Monétique ? - La Guinéenne de Monétique repose sur les organes de gouvernance suivants : - Une Assemblée générale des actionnaires (organe suprême de décision) - Un Conseil d’administration - Une Direction générale qui pilote les opérations quotidiennes.
• Est-ce une entité publique ou privée ? C’est une entité privée créée sous forme d’un groupement d'intérêt économique (GIE) conformément à l’Acte uniforme relatif au Droit des sociétés commerciales et du groupement d’intérêt économique de l’OHADA, ouvert à toutes les institutions financières agréées par la Banque Centrale de la République de Guinée.
• Quelle est la mission principale de la Guinéenne de Monétique ?
- Créer un écosystème de paiement électronique et digital efficace, sécurisé et accessible à tous ;
- Assurer l’interopérabilité entre tous les canaux et tous les acteurs de l'écosystème ;
- Fournir des services à forte valeur ajoutée ;
- Promouvoir l’inclusion financière;
- Garantir la souveraineté nationale sur les données transactionnelles.
• Quels sont ses mandats ?
1. Créer l’interopérabilité entre tous les canaux et tous les acteurs
2. Fournir des services et plateformes mutualisés
3. Développer un schéma directeur national de paiement (Scheme)
4. Garantir un service sécurisé, fiable et transparent
5. Promouvoir les paiements électroniques et l'inclusion financière
• Quels sont les services proposés par la Guinéenne de Monétique ? - Schéma directeur national de paiement (En cours de développement)
- Passerelle nationale de paiement (National Payment Gateway) (En cours de développement)
- Autres services et plateformes partagées (En cours de développement)
• Qu’est-ce que l’interopérabilité dans un réseau tel que le switch?
C’est la possibilité pour les usagers d’une institution financière donnée d’utiliser leur moyens de paiement carte ou application de paiement sur les équipements et/ou canaux services d’une autre institution membre, sans restriction et à des frais harmonisés.
• Qu’est-ce qu'un schéma directeur national de paiements (Scheme) ?
Un schéma directeur national de paiements (National scheme) est un ensemble de règles et d'infrastructures techniques définit par le Switch national qui permet l'acheminement, l'autorisation et le règlement sécurisés et efficaces des transactions de paiement électronique entre différentes institutions financières et différents prestataires de services de paiement.
• Qu’est-ce qu'une passerelle nationale de paiement (National Payment Gateway) ?
Une passerelle nationale de paiement est un système centralisé qui relie les institutions financières, les commerçants et les consommateurs afin de permettre des transactions de paiement électroniques sécurisées et fluides. Elle standardise et intègre divers modes de paiement, tels que les cartes et les portefeuilles numériques, permettant ainsi l'interopérabilité entre différentes institutions financières. Son objectif principal est de promouvoir les paiements sans espèces, de renforcer l’efficacité des transactions et de soutenir l'inclusion financière à l'échelle nationale.
• Quels services à valeur ajoutée sont proposés ?
- Personnalisation des cartes (En cours de développement)
- Reporting et suivi des transactions
- Surveillance en temps réel des opérations
- Assistance technique et certification pour les banques
• Combien de banques sont déjà connectées ?
À ce jour:
- 7 banques interopérables sur la partie monétique
- Quelle est l’ampleur du réseau ?
Plus de +500 terminaux (distributeurs automatiques de billets et terminaux de paiement électronique) sont accessibles sur tout le territoire guinéen.
• Qu’est-ce qui change pour un client de banque ?
- Retirer de l’argent dans un GAB d’une autre banque à moindre coût ;
- Payer avec une carte de sa banque chez n’importe quel commerçant du réseau ;
- Envoyer et recevoir des fonds instantanément entre institutions connectées.
• Quels sont les gains pour les clients ?
- Frais réduits sur les retraits interbancaires
- Plus d’options d’accès à leurs fonds
- Traitement plus rapide des réclamations
- Meilleure sécurité des transactions
• Et pour les commerçants?
- Plus grande acceptation des cartes et moyens de paiement
- Plus de contrainte d'accumulation de terminaux de différentes institutions
- Augmentation potentielle du volume des ventes
- Réduction des risques liés à la manipulation d’espèces
• Comment la Guinéenne de Monétique assure-t-elle la sécurité des paiements ?
- Gestion centralisée de la sécurité des paiements
- Utilisation de technologies de pointe : PKI, certificats numériques, cryptographie
- Surveillance et contrôle en continu des flux
• Pourquoi parle-t-on de souveraineté des données ?
Grâce à la Guinéenne de Monétique, toutes les transactions électroniques effectuées en Guinée sont désormais traitées et stockées localement, sans dépendance à un prestataire étranger. Cela renforce la confidentialité et le contrôle stratégique des données financières nationales.
• Comment cette initiative s’inscrit-elle dans l’inclusion financière ? En facilitant l’accès aux services financiers formels, en réduisant les coûts et en élargissant la couverture géographique, la Guinéenne de Monétique encourage l’utilisation des paiements digitaux, condition essentielle à l’intégration financière d’une plus grande partie de la population.

Nos participants